


Mục tiêu của quy tắc
Mục đích và hiệu quả
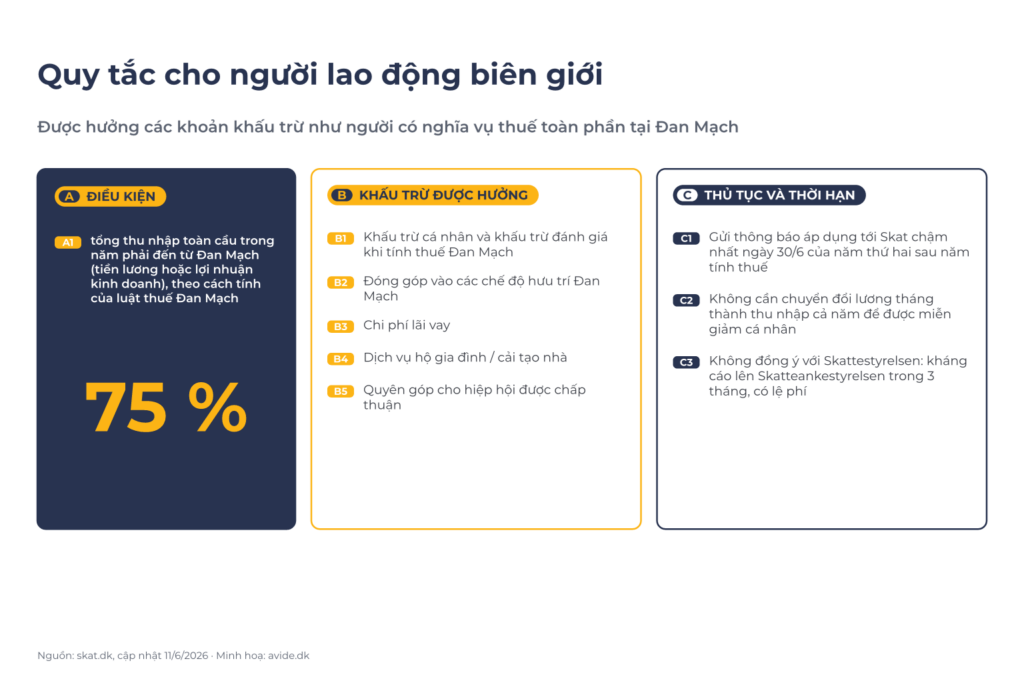
Mục đích của việc áp dụng quy tắc cho người lao động biên giới là để người được áp dụng có được những quyền lợi tương tự như một người có nghĩa vụ thuế toàn phần tại Đan Mạch.
Điều kiện về mức thu nhập từ Đan Mạch
Yêu cầu tỉ lệ thu nhập
Để quy tắc dành cho người lao động biên giới được áp dụng, thu nhập của bạn từ Đan Mạch phải chiếm tối thiểu 75% (bảy mươi lăm phần trăm) tổng thu nhập hàng năm của bạn theo cách tính của luật thuế Đan Mạch. Cụ thể, ít nhất 75% tổng thu nhập toàn cầu của bạn ở dạng tiền lương cho công việc cá nhân hoặc lợi nhuận từ kinh doanh phải đến từ Đan Mạch để được áp dụng quy tắc này.
Các khoản khấu trừ được hưởng
Quyền lợi khấu trừ đối với người được áp dụng
- Người nộp đơn theo quy tắc được hưởng một số khoản khấu trừ cá nhân và khấu trừ đánh giá phục vụ việc tính thuế Đan Mạch.
- Khấu trừ cho các khoản đóng góp vào các chế độ hưu trí Đan Mạch.
- Khấu trừ cho chi phí lãi suất.
- Khấu trừ cho dịch vụ hộ gia đình / cải tạo nhà.
- Khấu trừ cho các khoản quyên góp cho một số hiệp hội được chấp thuận.
Cách xử lý mức thu nhập và tính thuế hàng tháng
Quyền lợi liên quan đến phép chuyển đổi cả năm
Khi bạn nộp đơn áp dụng quy tắc cho người lao động biên giới, thu nhập của bạn không cần phải được chuyển đổi thành thu nhập cả năm để có được các khoản miễn giảm cá nhân.
Định nghĩa chuyển đổi cả năm: lương hàng tháng và các khoản phụ cấp được nhân với 12 trước khi tính thuế; sau khi tính thuế trên mức chuyển đổi cả năm, thuế tính được sẽ được chia cho 12 để xác định thuế phải nộp trên lương tháng.
Thủ tục nộp đơn và khiếu nại
Hạn nộp thông báo áp dụng
Thông báo về việc áp dụng quy tắc cho người lao động biên giới phải được gửi tới cơ quan thuế Đan Mạch chậm nhất vào ngày 30 tháng 6 của năm dương lịch thứ hai sau khi kết thúc năm tính thuế.
Quyền khiếu nại và lệ phí
Bạn có thể kháng nghị về thu nhập và các khoản khấu trừ đã được đánh giá cũng như về quyết định thuế tới cơ quan thuế Đan Mạch. Nếu không đồng ý với quyết định của Cơ quan Thuế Đan Mạch (Skattestyrelsen), bạn có thể kháng cáo lên Cơ quan Phúc thẩm Thuế Đan Mạch (Skatteankestyrelsen) trong vòng 3 tháng kể từ khi quyết định của Skattestyrelsen được ban hành. Khi nộp đơn kháng cáo lên Skatteankestyrelsen sẽ phải nộp lệ phí kháng cáo.
Nguồn thông tin
Trang được soạn bởi Cơ quan Thuế Đan Mạch và đã được cập nhật lần cuối vào ngày 11 June 2026.