


Formålet med reglerne
Formål og virkning
Formålet med at anvende reglerne for grænsegængere er, at den, der anvender reglerne, opnår lignende rettigheder som en person med fuld skattepligt i Danmark.
Betingelser for indkomst fra Danmark
Krav om indkomstprocent
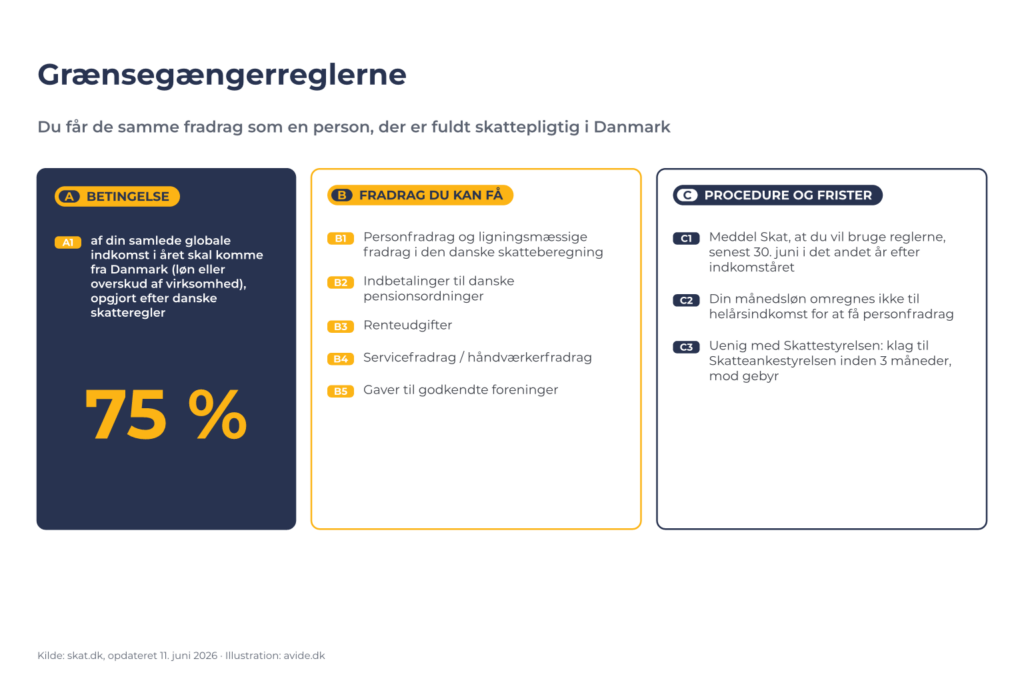
For at reglerne for grænsegængere kan anvendes, skal din indkomst fra Danmark udgøre mindst 75 % (femoghalvfjerds procent) af din samlede årlige indkomst efter dansk skattelovgivning. Specifikt skal mindst 75 % af din samlede globale indkomst i form af løn for personligt arbejde eller overskud fra virksomhed komme fra Danmark for at disse regler kan anvendes.
Fradrag, der kan opnås
Fradragsrettigheder for den, der anvender reglerne
- Ansøgere under reglerne er berettiget til visse personlige fradrag og vurderingsfradrag til brug for dansk skatteberegning.
- Fradrag for bidrag til danske pensionsordninger.
- Fradrag for renteudgifter.
- Fradrag for serviceydelser i hjemmet / boligforbedringer.
- Fradrag for donationer til visse godkendte foreninger.
Behandling af indkomst og månedlig skatteberegning
Rettigheder vedrørende helårsomregning
Når du ansøger om reglerne for grænsegængere, behøver din indkomst ikke at blive omregnet til helårsindkomst for at opnå personlige fradrag.
Definition af helårsomregning: månedsløn og tillæg ganges med 12 før skatteberegning; efter skatteberegning på den helårsomregnede indkomst divideres den beregnede skat med 12 for at fastsætte den skyldige skat på månedslønnen.
Ansøgnings- og klageprocedure
Frist for anmeldelse af anvendelse
Anmeldelse om anvendelse af reglerne for grænsegængere skal sendes til de danske skattemyndigheder senest den 30. juni i det andet kalenderår efter udløbet af indkomståret.
Klageadgang og gebyrer
Du kan klage over den vurderede indkomst og fradrag samt over skatteafgørelsen til de danske skattemyndigheder. Hvis du er uenig i Skattestyrelsens afgørelse, kan du anke til Skatteankestyrelsen inden for 3 måneder fra den dato, hvor Skattestyrelsens afgørelse er truffet. Ved indgivelse af en klage til Skatteankestyrelsen skal der betales et klagegebyr.
Informationskilde
Siden er udarbejdet af de danske skattemyndigheder og er senest opdateret den 11. juni 2026.